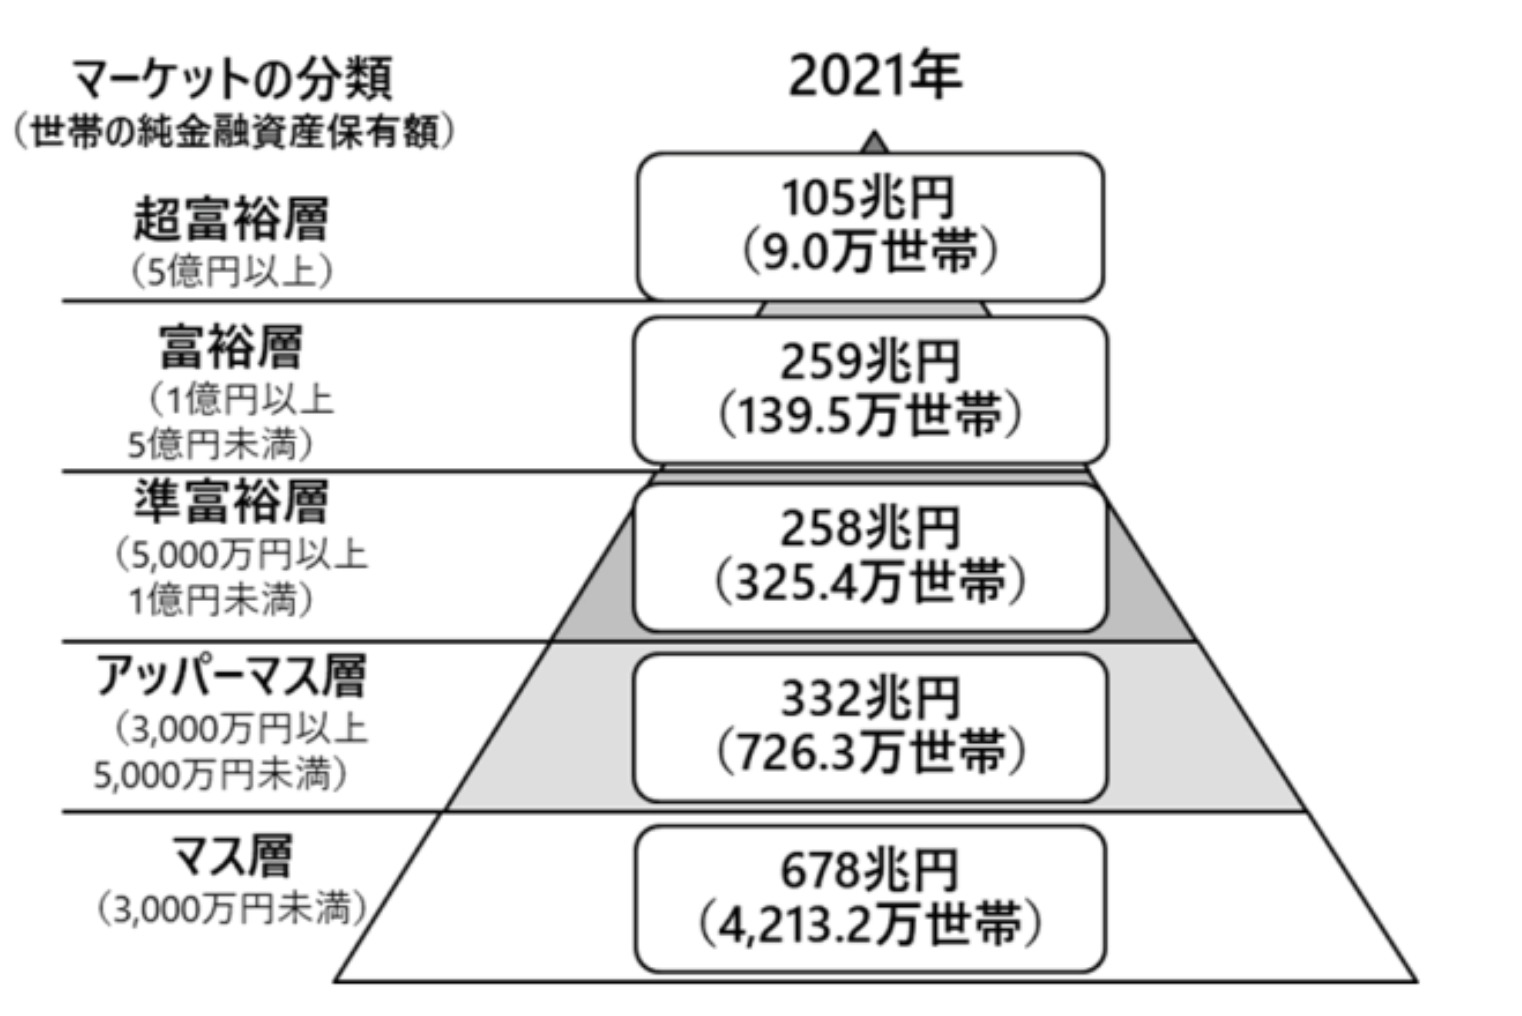
長引く実質賃金の伸び悩みや物価高の波が家計を直撃する一方、日本国内で「富裕層」と呼ばれる層は過去最多を更新し続けています。肌感覚の景気と統計データの乖離に、違和感を覚える人も少なくないはずです。
経済調査機関の代表格である野村総合研究所(NRI)が公表した最新推計によると、日本の富裕層・超富裕層の合計世帯数は約165万世帯、その純金融資産の総額は約469兆円に達しました。全世帯における割合はついに3%の大台を突破しています。彼らはどのような職業に就き、いかなるポートフォリオで資産を築いているのか。本稿では、公開統計の裏付けと現場取材から見えてきたリアルな生態系を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:野村総合研究所の最新公表データで富裕層・超富裕層は計165万世帯となり、国内全世帯の約3.0%を占める過去最多水準へ到達。
- 要点2:資産急増の主因は株高と円安進行による「資産インフレ」であり、堅実にインデックス投資を続けた「いつの間にか富裕層」が台頭。
- 要点3:「高年収=富裕層」ではなく、フロー収入の多寡よりも「純金融資産のストック」を重視した生活防衛と規律ある運用が分水嶺。
【富裕層ピラミッド最新動向】野村総研データが明かす全5階層の世帯数と保有資産
日本の資産格差や階層構造を把握する上で、最も信頼性の高い指標とされているのが野村総合研究所が隔年ペースで分析・発表している「純金融資産保有額の階層別推計」です。ここで定義される純金融資産保有額とは、預貯金、株式、投資信託、債券、生命保険などの金融資産合計から、住宅ローンをはじめとする負債残高を差し引いた純粋な資産額を指します。
2025年2月に公表された最新レポート(2023年推計値ベース)では、日本の世帯が資産規模に応じて明確に5つの階層へ分類されています。富裕層ピラミッド最新動向を客観的な数値で比較したものが以下のデータです。
| 階層区分 | 純金融資産の定義 | 世帯数(全体に占める割合) | 保有資産総額・主な構成層 |
|---|---|---|---|
| 超富裕層 | 5億円以上 | 約10.2万世帯(約0.18%) | 約117兆円。大企業創業者、上場オーナー経営者、メガ地主など |
| 富裕層 | 1億円以上5億円未満 | 約155.0万世帯(約2.84%) | 約352兆円。医師、会社役員、長期投資家、事業売却者など |
| 準富裕層 | 5000万円以上1億円未満 | 約352.5万世帯(約6.46%) | 約276兆円。パワーカップル、大手企業管理職、退職金受給層 |
| アッパーマス層 | 3000万円以上5000万円未満 | 約746.4万世帯(約13.68%) | 約326兆円。着実な貯蓄習慣を持つ中堅層、早期退職者など |
| マス層 | 3000万円未満 | 約4193.3万世帯(約76.84%) | 約629兆円。一般勤労世帯、若年層、高齢単身世帯など |
日本国内の全世帯(約5457万世帯)のうち、資産1億円以上の世帯数は合計で約165.2万世帯に達します。前回推計(2021年)と比較すると、世帯数で約11%増、資産総額においては約29%増という急ピッチな拡大を見せています。ピラミッドの下位層であるマス層が全体の76%超を占める構造自体は変わらないものの、上位3%の富裕層・超富裕層が国内金融資産の約2割強を握る構図が一段と浮き彫りになりました。
超富裕層の割合はわずか0.18%|ピラミッド頂点と一般富裕層の「絶対的な壁」
世間ではひと括りに語られがちですが、純金融資産1億円の「富裕層」と、5億円を超える「超富裕層」の間には、埋めがたい質的断絶が存在します。統計上、超富裕層の割合は全世帯のわずか0.18%(約10.2万世帯)にとどまり、約550世帯に1世帯という極限られた世界です。
大手信託銀行のプライベートバンカーや税理士法人の担当者は、両者の生態について次のように証言します。「1億〜2億円規模の富裕層は、給与所得の蓄積や住宅ローンの完済、堅実な積立投資の延長線上で到達可能な『生活防衛型』が目立ちます。一方、5億円以上の超富裕層は自社株の配当収入や事業売却益、一族で承継してきた収益不動産群など、資本そのものが自律的に富を生み出す『資本家型』が中心です」。
超富裕層になると、資産運用の目的が「老後不安の解消」から「一族の資産保全(ウェルスマネジメント)」や「相続税対策」「事業承継」へと完全に移行します。専属のファミリーオフィスを構え、プライベートエクイティや海外分散投資を駆使する超富裕層に対し、富裕層の大半は流動性の高い上場株式や投資信託を主体としており、そのリスク許容度と金融リテラシーには歴然たる隔たりがあります。
日本の富裕層が増えた理由|歴史的株高と「いつの間にか富裕層」の急増
賃金上昇が物価高に追いつかない実質賃金のマイナス局面が続くなかで、なぜ富裕層の数と資産額だけが過去最高を更新し続けているのでしょうか。日本の富裕層が増えた理由を紐解くと、マクロ経済の構造変化と個人の資産形成行動が結びついた「2つの要因」が浮かび上がります。
最大の原動力は、2020年代前半から進行した世界的なインフレと歴史的な円安、そして日経平均株価の上昇による資産インフレです。米国のS&P500や全世界株式(オルカン)などの海外資産を保有していた層は、現地の株価上昇に為替差益が重なり、円建て評価額が倍増する恩恵を享受しました。
もうひとつの決定的な変化が、野村総研もレポート内で指摘している「いつの間にか富裕層」の台頭です。
かつての富裕層といえば、自営業の成功者や世襲資産家が典型でした。しかし近年増加しているのは、大手上場企業や外資系企業に勤める共働き夫婦(いわゆるパワーカップル)が、生活水準を上げずに毎月10万〜30万円を投信信託に積み立て続けた結果、40代後半から50代で純金融資産1億円を超えていたというケースです。新NISAの普及も手伝い、労働対価を金融資本へと淡々と移転させた層が、資産インフレの波に乗って富裕層ピラミッドの上位へ押し上げられたのです。
富裕層の年収基準と多い職業|「年収2000万円=富裕層」という致命的な勘違い
ネット上の議論や知恵袋で頻繁に見かけるのが、「年収1000万円を超えたら富裕層なのか」「年収いくらからが勝ち組か」という年収ベースの問いです。しかし、富裕層を評価する上でフロー(年収)とストック(純金融資産)を混同することは最大の誤解を生みます。
都心部のタワーマンションをペアローン1億5000万円で購入し、子どもの私立教育費や高級外車の維持費に追われる年収2500万円の世帯は、フローは潤沢でも借入金を差し引いた純金融資産はマイナス、すなわち分類上はマス層に該当します。逆に、地方在住で世帯年収800万円前後であっても、実家を相続し無借金で地道にインデックス投資を継続してきた50代世帯が、純金融資産6000万円を保有して準富裕層に位置づけられる事例は珍しくありません。
では、実際に純金融資産1億円以上を保有する富裕層が多い職業にはどのような傾向があるのでしょうか。現場取材から導き出した主な職種プロファイルは以下の通りです。
- 中小企業のオーナー経営者・スタートアップ創業者:自社株の評価益や事業売却益により、一気に数億円以上のストックを築く典型層。
- 開業医・一部の勤務医:安定した高所得を長年維持し、堅実な資産形成を並行して行う盤石層。
- 上場企業の役員・執行役員:役員報酬に加え、ストックオプションや自社株保有制度を通じて資産を最大化。
- 外資系金融・コンサル・大手総合商社勤務:30代で年収2000万円前後に達し、可処分所得の大半をグローバル分散投資に投じる実務派。
- 共働きサラリーマン(堅実投資家):夫婦それぞれの年収は700万〜1000万円程度ながら、極めて低い生活コストを維持して20年以上複利運用を続けた「隠れ富裕層」。
【実態検証】SNSの派手な生活と現場の乖離|富裕層の生活実態と資産運用のポートフォリオ
SNS上では、高級ブランドのショッパーを並べ、超高級ホテルやプライベートジェットを誇示する「港区女子・男子」的な投稿が拡散されがちです。しかし、筆者が取材してきた本物の1億円〜3億円ホルダーの富裕層の生活実態は、そうした演出とは対極に位置します。
都内の富裕層向けプライベートバンカーは、「真の資産家ほど、日常の見た目はごく普通です。ユニクロや無印良品のシンプルな服を愛用し、移動も地下鉄を使う人が多い。無駄な見栄にお金を使うことが資産形成を阻害することを行動レベルで理解している」と語ります。彼らが資金を惜しまないのは、「子どもの高度な教育」「健康管理」「家族の安全」「時間の節約につながる利便性」といった本質的価値に絞られています。
彼らが実践している資産運用のポートフォリオにも明確な哲学があります。短期的な値上がり益を狙ったFXや仮想通貨のレバレッジ取引に手を出す富裕層はごく少数です。
基本構成は、「世界株式インデックス+高格付外貨建て債券+国内外の高配当株+現物不動産」という極めて保守的かつ再現性の高い分散投資です。純金融資産が1億円を超えると、年間3〜4%の運用利回りでも税引き後で約240万〜320万円のインカムゲイン(配当・利息)が手に入ります。生活費の一部をこのキャッシュフローで賄い、元本を取り崩さない「資産防衛のサイクル」を確立している点に強さの神髄があります。
一般に知られていない盲点とネットの誤解|資産1億円を目指す人・現状維持を選ぶべき人の判断基準
「資産1億円を作れば一生遊んで暮らせる(FIRE達成)」という言説がネット上で信じられがちですが、これには重大な落とし穴があります。世界的なインフレと円安が定着しつつある現在、現金の購買力は目減りし続けています。40代で1億円を築いたとしても、税金の支払いやその後の社会保険料、医療・介護リスク、インフレ率を考慮すると、完全無職で豪遊できるほどの余裕はありません。
また、過度な節約と投資至上主義に囚われ、「資産額の数字」だけを人生のスコアにしてしまう心理的トラップにも注意が必要です。家族との思い出作りや自己投資を極端に犠牲にしてピラミッドの上位を目指すあまり、人間関係が破綻したり心身を壊したりしては本末転倒と言わざるを得ません。
【プロの結論】資産1億円を目指す資産形成に向いている人・慎重になるべき人の判断基準
資産1億円というマイルストーンを目指すべき人と、現状の生活水準を優先すべき人の分水嶺は、マネーゲームの巧拙ではなく「価値観の明確さ」にあります。
- 向いている人の条件:
- 支出の最適化を「我慢」ではなく「知的な工夫」として自然に楽しめる人
- 市場の暴落局面でも感情に流されず、15年以上のスパンで機械的に積立投資を継続できる規律を持つ人
- 見栄や他者との比較にエネルギーを使わず、自らの生活の心地よさに明確な基準を持っている人
- 慎重になるべき・現状維持を優先すべき人の条件:
- SNS上の豪奢な生活に強い憧れがあり、資産形成の動機が「人から羨ましがられたい」ことにある人
- 短期で数倍になるような投機案件やレバレッジ取引に惹かれ、リスク許容度を超えた運用をしてしまう人
- 今しかできない子育ての体験や自己研鑽の費用まで過剰に削り、現在の人生の幸福度を著しく損ねている人
【日本の富裕層割合】に関するよくある質問(FAQ)
Q1:日本の全世帯のうち、純金融資産1億円以上の富裕層は何世帯で何%ですか?
A1:野村総合研究所の最新公表データ(2025年2月発表・2023年推計値)によると、資産1億円以上5億円未満の「富裕層」が約155万世帯(全体の約2.84%)、5億円以上の「超富裕層」が約10.2万世帯(全体の約0.18%)です。両者を合算した資産1億円以上の世帯数は約165.2万世帯となり、国内全世帯の約3.02%を占めています。
Q2:年収がどれくらいあれば富裕層になれますか?年収と資産の関係は?
A2:富裕層の定義は「年収(フロー)」ではなく、負債を差し引いた「純金融資産(ストック)」が1億円以上あるかどうかです。年収2000万円でも過度な浪費や巨額の住宅ローンを抱えていれば資産はマス層にとどまります。一方で世帯年収1000万〜1500万円前後であっても、生活コストをコントロールし長期間の資産運用を継続することで純金融資産1億円に到達する世帯が急増しています。
Q3:普通の会社員がこれから資産1億円の富裕層を目指すことは現実的ですか?
A3:決して容易ではありませんが、再現性のある戦略をとれば十分に現実的です。共働きによる収入の安定化、生活防衛資金を確保した上での新NISA等を活用した全世界株式・米国株式への長期分散投資、そして固定費の徹底的な見直しを20年〜25年にわたって継続することが「いつの間にか富裕層」への最短ルートとなります。
まとめ:今後の動向と格差社会を生き抜くための視点
野村総合研究所の最新データが突きつけたのは、日本国内で確実に進む「金融資産を持つ者と持たざる者の二極化」です。預貯金だけで資産を寝かせていた層がインフレによる実質的購買力の低下に直面する一方で、リスクを取り資本市場に資金を供給してきた3%の富裕層は、さらなる資産の増殖を実現させています。
富裕層ピラミッドの動向は、単なる勝ち組・負け組のゴシップではありません。自らの労働所得を守りながら、いかに賢明に資本所得の恩恵を取り込んでいくかという、全世帯にとって不可避の課題を提示しています。周囲の派手な消費に惑わされることなく、ストックを意識した確かな財務戦略を積み重ねることが、将来の選択肢を広げる確実な一歩となります。 (出典: 日本 の 富裕 層 割合(Yahoo!ニュース))
関連フォトギャラリー

日本 の 富裕 層 割合

日本 の 富裕 層 割合
