
社会人になり実家で生活を続ける中で、多くの人が直面するのが「毎月、実家にいくらお金を入れるべきなのか」という切実な問題です。独立して一人暮らしを始める友人を横目に、「自分が入れている金額は少なすぎるのではないか」「世間の相場から浮いて親に甘えていると思われないか」と不安を抱くケースは少なくありません。
長引く物価高や光熱費の高騰が家計を直撃する現在、家族内における生活費の分担は、単なるマナーを超えた現実的な家計防衛の課題となっています。各種金融メディアの調査やファイナンシャルプランナー(FP)の見解、さらには実際に実家暮らしを続ける社会人のリアルな実態をもとに、手取り収入に応じた適正額や生活費の内訳、家族間で揉めないための境界線の引き方を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家に入れるお金の全国平均は毎月約3万〜5万円(全体平均は約4万円)であり、適正水準は手取り収入の15%〜20%がひとつの黄金比率。
- 要点2:「3万円は少ない?」という疑問に対しては、実家で消費する食費・光熱費の実費(約3万〜4万円)を踏まえると「最低限のコスト負担」にとどまり、住居費分は親の好意に甘えている状態に近い。
- 要点3:ただ漫然と同居を続けると自立の遅れや共依存を招くため、明確な貯蓄目標の設定や「いつまで実家にいるか」の期限設定が家族関係を健全に保つ鍵となる。
【最新相場】実家暮らしで家に入れるお金の平均額と年代別のリアル
社会人が実家に納める生活費の目安について、大手保険会社やマネー情報メディアが実施した実態調査を俯瞰すると、極めて明確な傾向が浮かび上がります。東京海上日動あんしん生命などのマネー調査やFPの監修データによると、社会人が実家に入れる生活費の全体平均は約3万7,000円〜4万円前後に集中しています。
ただし、この金額は年代や役職、手取り収入の増加に伴って緩やかにスライドしていくのが一般的です。実家暮らし 生活費 相場を年代別に見ると、以下のような差異が確認できます。
20代 社会人 実家 入れるお金の平均は約3万円〜3万5,000円です。新卒入社直後やキャリア初期は給与水準がまだ高くないため、2万〜3万円からスタートし、昇給に合わせて引き上げる家庭が多く見られます。一方で、収入が安定し始める30代 実家暮らし 平均金額になると約4万5,000円〜5万5,000円へと上昇します。さらに40代以降で実家に同居しているケースでは、親世代が年金生活に入っていることも多いため、平均負担額は5万〜6万円以上に達し、実質的に家計の主力を担うケースが増加します。
ファイナンシャルプランナーの間で広く提唱されている算出基準が、手取り 実家暮らし 負担割合を「手取り月収の15%〜20%」とする計算式です。例えば手取り月収が20万円であれば3万〜4万円、手取り25万円であれば4万〜5万円を渡す計算になり、この比率を守っていれば無理なく生活費を分担しつつ、自身の将来に向けた資産形成を両立させやすくなります。
「毎月3万円は少ない?」生活費の内訳と損益分岐点から見る真実
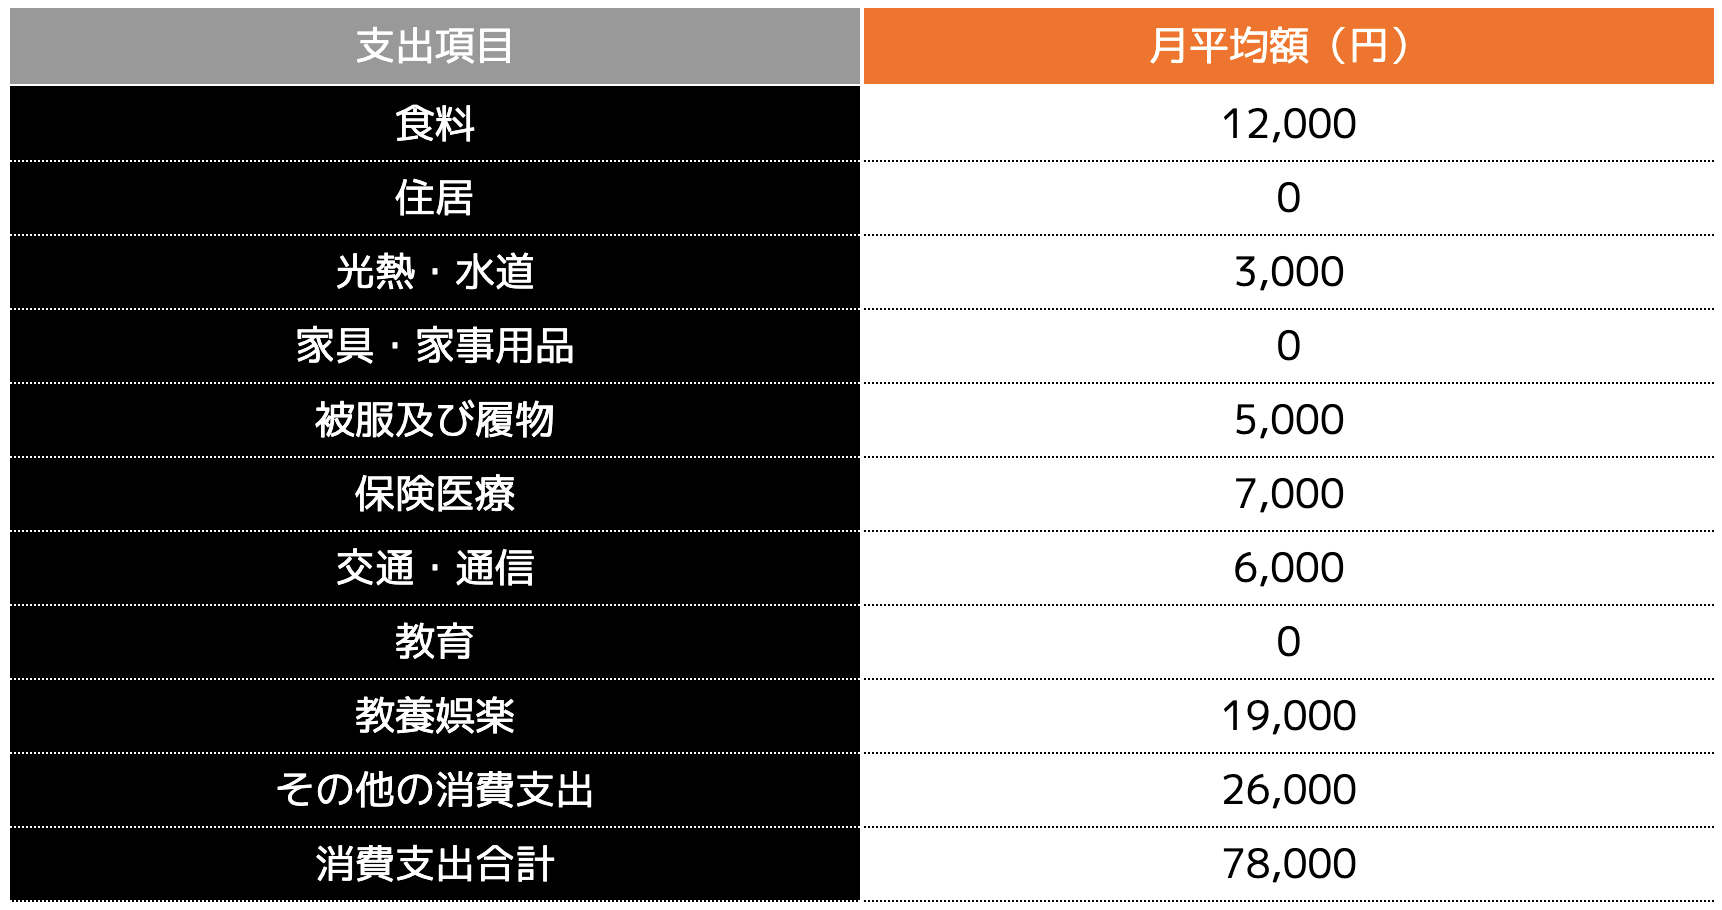
ネット上の掲示板やSNSで頻繁に交わされるのが、「実家に3万円しか入れていないけれど少なすぎるのでは」という議論です。この疑問に客観的な答えを出すためには、一般的な単身者が1カ月で消費している実家暮らし 食費 光熱費 内訳を可視化する必要があります。
総務省の「家計調査」や各種インフラ料金の推移を基に、成人1人が実家で消費する基礎的実費を試算すると、実態は以下のようになります。
- 食費:2万5,000円〜3万5,000円(朝夕の自宅での食事および自炊食材費)
- 水道・光熱費:8,000円〜1万3,000円(電気・ガス・水道の1人当たり増加分)
- 日用品・通信費等:3,000円〜5,000円(トイレットペーパー、洗剤、自宅Wi-Fi等)
成人1人がただ生活するだけでも、純粋な消費支出として合計約3万6,000円〜5万3,000円の実費が発生しています。つまり、「毎月3万円」という金額は、自分が食べたご飯代と使った電気・水道代の原価すらギリギリ賄えていないか、わずかに足が出ている水準に過ぎません。
さらに見落とされがちなのが「住居費」の観点です。賃貸物件の一人暮らしであれば家賃が発生しますが、実家であれば家賃がかからないと錯覚しがちです。しかし、持ち家であっても固定資産税、マンションの管理費・修繕積立金、将来の外壁塗装や設備更新といった維持管理コストが継続的に発生しています。これらを加味した実家暮らし 家賃相場 計算方法を適用すると、実家の一室を間借りする価値は少なくとも月2万〜3万円相当に換算されます。
結論として、実家暮らし 3万円 少ないという指摘は家計構造の観点から見れば事実であり、「食費と光熱費の一部を親に補填してもらっている状態」と言わざるを得ません。親から文句を言われないとしても、経済的には自立しているとは言い難いのが実情です。
【徹底比較】手取り別の負担割合と一人暮らしとのコストギャップ
実家に納める金額を検討する際は、手取り収入に対する適正配分と、もし一人暮らしをした場合との収支差を明確に把握しておくことが不可欠です。以下の表は、手取り月収に応じた推奨負担額と、実家暮らしによって生まれる貯蓄余力を整理した比較データです。
| 手取り月収 | 実家への適正負担額(目安) | 実質カバー範囲 | 一人暮らしとの差額(浮く生活費) | 推奨される毎月の貯蓄額 |
|---|---|---|---|---|
| 15万〜18万円(新社会人等) | 2.5万〜3万円(約15%) | 食費・光熱費の最低実費のみ | 約8万〜10万円浮く | 3万〜5万円 |
| 20万〜24万円(20代中盤) | 3.5万〜4.5万円(約18%) | 食費+光熱費+日用品費を完済 | 約7万〜9万円浮く | 6万〜8万円 |
| 25万〜30万円(20代後半〜30代) | 5万〜6万円(約20%) | 消費実費に加え住居費の一部を負担 | 約6万〜8万円浮く | 8万〜12万円 |
| 35万円以上(30代以降・役職者) | 6万〜8万円以上(任意設定) | 家計の共同維持・親への仕送り相当 | 約5万〜7万円浮く | 12万〜15万円以上 |
都市部で一人暮らしをする場合、家賃だけで月6万〜8万円、食費・光熱費・日用品を合わせると毎月13万〜16万円前後の生活コストが確実に発生します。一人暮らし 実家暮らし 費用比較を行えば、実家に毎月4万円を入れたとしても、一人暮らしと比べて毎月約7万〜10万円、年間で約80万〜120万円近く出費を抑えられている計算になります。
この浮いた資金をどのように配分するかが、実家暮らしの将来的な経済的安定度を決定づけます。
【実態検証】「生活費を渡さない」「初任給の感謝」現場の生の声と家庭環境のギャップ
数字上の相場が存在する一方で、実際の家庭内ルールは千差万別です。現場の当事者たちへの取材や各種コミュニティに寄せられる体験談からは、家族関係のリアルな温度差が浮き彫りになります。
春の風物詩ともいえる新社会人 初任給 実家 親への感謝の場面では、「最初の給料日に3万円を包んで渡したら、親から『気持ちだけで十分だから自分のために貯金しなさい』と突き返された」というエピソードが珍しくありません。親心として、子の将来を案じてお金を受け取らない家庭は一定数存在します。
しかし、中には実家暮らし 生活費 渡さない理由として、「親が受け取りを固辞するから」「奨学金の返済で手一杯だから」といった事情の裏で、いつの間にか給料の大半を趣味や交際費に使い込み、貯蓄がまったく増えていないという深刻なケースも散見されます。
大手掲示板や知恵袋などの相談窓口には、以下のような赤裸々な告白が日常的に寄せられています。
「手取り22万円で毎月実家に3万円を入れているが、母から『最近の物価高で光熱費が跳ね上がったから、あと1万5,000円増やしてほしい』と言われて口論になった。友達は1円も入れていないと聞いていたのでモヤモヤする」(20代・IT企業勤務男性)
「親が『家にお金を入れるくらいなら投資信託に回しなさい』と言ってくれるので生活費は渡していない。その代わり、ボーナス時に家電を買い替えたり、家族旅行の費用を全額負担している」(20代・金融関係女性)
また、同居における生活費と、離れて暮らす親への仕送り 相場(一般的に月3万〜5万円程度)を混同し、「実家に住んでいて生活の恩恵を受けているのに、仕送りと同じ感覚で少額を渡して義務を果たした気になっている」という家族間の認識のズレもトラブルの火種になりがちです。生活費を入れる行為は、寄付や施しではなく、共同生活を営むための正当な「自己コストの清算」であるという認識の共有が求められます。
一般に知られていない盲点とネットの誤解|「実家甘え」論の罠と貯蓄格差
「実家暮らしは生活費が安く済むから絶対に得だ」という言説は、一見論理的に見えますが、長期的な資産形成と生活スキルにおいては重大な盲点が存在します。
金融機関の統計調査によると、実家暮らし 貯金 毎月の平均額は約5万〜7万円、年間で60万〜100万円近く貯蓄できている層がいる一方で、約25%の実家暮らし社会人が「貯蓄額ゼロまたは月2万円未満」という極端な二極化に陥っています。
実家暮らしの最大の罠は、「支出の痛みに麻痺してしまう環境」にあります。家賃の引き落としや毎月の電気代・水道代の変動を肌で感じることがないため、手元に残った可処分所得をすべて自由に使えるお金だと錯覚してしまうのです。結果として、一人暮らしの同世代が否応なく身につける家計管理能力や節約の知恵が育たず、30代になって手取りが増えても貯蓄がほとんどないという事態を招きます。
世間からの「実家暮らしは甘え」というバッシングを恐れるあまり、相場以上の過度な金額を家に入れてしまい、自分自身の結婚資金や自己投資のための貯金ができないという逆転現象も起きています。親の年金受給状況や資産背景を無視してネットの数字だけを鵜呑みにすることは、家計設計において危険なアプローチです。
【プロの結論】家族社会学と心理的バウンダリーから導く健全なルール
家族社会学の知見では、成人した子どもと親が同居を続ける際、最も警戒すべきリスクは「境界線(心理的バウンダリー)の喪失」と「経済的・精神的な共依存」です。親にとっては「いくつになっても庇護すべき子ども」であり続け、子どもにとっては「何でも身の回りの世話をしてくれる都合の良い下宿先」となってしまう構造が、双方の自立を妨げます。
家にお金を入れるという行為は、単なる現金の移動ではなく、「親子の従属関係」から「対等な大人のルームシェア関係」へと移行するための重要な心理的儀式として機能します。
実家暮らしを継続するべき人と見直すべき人の判断基準
- 実家暮らしが推奨される条件:
- 浮いた支出を計画的に蓄財し、年間100万円以上の貯蓄や投資を実行できている。
- 明確な目的(結婚資金の準備、住宅購入の頭金、留学や資格取得など)と実家を出る期限を設定している。
- 自室の掃除や洗濯、自分の食事の準備など、家事の一部を分担して生活スキルを維持している。
- 今すぐ一人暮らしを検討すべき条件:
- 実家に毎月3万円程度しか入れず、残りを外食や趣味に浪費して貯金がほとんどできていない。
- 親から生活習慣や交友関係について細かく干渉され、精神的なストレスを感じている。
- 「いつか出る」と言いながら具体的な計画を立てず、何年も現状維持を続けている。
お金の金額そのものよりも、「毎月決まった日に、銀行振込や手渡しで確実に渡す」「年に一度、物価や収入の変化に合わせて金額を見直す場を持つ」といった規律を守ることが、健全な家族関係を維持するための決定的な防壁となります。
【実家 暮らし いくら 入れる】に関するよくある質問(FAQ)
Q1:新社会人ですが、親から「お金は入れなくていい」と言われた場合は甘えても良いですか?
A1:好意自体はありがたく受け止めつつも、全額甘えるのは避けるべきです。浮いた分を無駄遣いしないよう、「月3万〜5万円を先取り貯蓄用の別口座に強制的に積み立てる」か、「生活費としては受け取らない親でも、お中元・お歳暮の時期や誕生日に家電を贈る、家族の外食代を支払う」といった形で感謝を還元し、自立の姿勢を行動で示すのが賢明です。
Q2:ボーナスが出た月は、実家に追加でお金を入れるのがマナーですか?
A2:義務ではありませんが、一般的なマナーとしてボーナスの5%〜10%程度(3万〜5万円程度)を追加で包むか、実家の固定資産税や火災保険などのまとまった出費に合わせて分担を申し出る家庭が多く見られます。お金という形にこだわらず、普段買えない高価な食品や旅行などをプレゼントする形でも十分に喜ばれます。
Q3:兄弟姉妹が複数で実家暮らしをしている場合、金額はどう調整すべきですか?
A3:原則として「1人頭の実費(食費・光熱費)」が発生するため、兄弟それぞれが個別に3万〜5万円を負担するのが基本です。ただし、収入格差(正規雇用と非正規雇用、新卒と中堅など)がある場合は、「手取りの15%〜20%」という共通ルールを適用し、各自の収入に応じた傾斜配分を家族会議で取り決めるのが最も不公平感を生みにくい解決策です。
まとめ:家族でオープンに話し合い「納得の金額」を決めるために
実家暮らしで家に入れるお金は、一般的には毎月3万〜5万円(手取りの15%〜20%)がひとつの適正な目安です。しかし、家庭ごとの住宅ローンの有無、親の就労状況、食生活のスタイルによって、最適な金額は変化します。
最も避けるべきは、お互いに気まずさからお金の話題をタブー視し、水面下で不満を蓄積させてしまうことです。物価高が続く今だからこそ、「自分が消費している食費や光熱費は実際いくらかかっているのか」を家計簿ベースで親と一緒に確認し、双方が心から納得できるルールを取り決めることが、経済的な自立と良好な家族関係を守るための確実な一歩となります。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))
関連フォトギャラリー

実家 暮らし いくら 入れる
実家 暮らし いくら 入れる
