
日本国内のコンビニエンスストアにおいて、独自のファストフードやスイーツで熱狂的なファンを持つ「ミニストップ」。しかし、旅先や引っ越し先で「街をいくら探してもミニストップが見当たらない」という経験をした人は少なくありません。セブン-イレブン、ファミリーマート、ローソンが全国47都道府県への出店を果たしているのに対し、実はミニストップは全国の約4割にあたる都道府県に店舗が存在しないという異例の展開を続けています。
なぜ巨大流通グループであるイオンの一翼を担いながら、全国津々浦々に店舗を広げないのでしょうか。単なる「知名度不足」や「資金力不足」では片付けられない、コンビニ業界の熾烈な物流コスト構造や、店内調理にこだわる独自の店舗モデル「コンボストア」の宿命がそこには横たわっています。2026年現在の最新店舗ネットワークデータと流通アナリストの分析をもとに、未出店県が生まれる構造的理由を明らかにします。
📌 【この記事の重要ポイントまとめ】
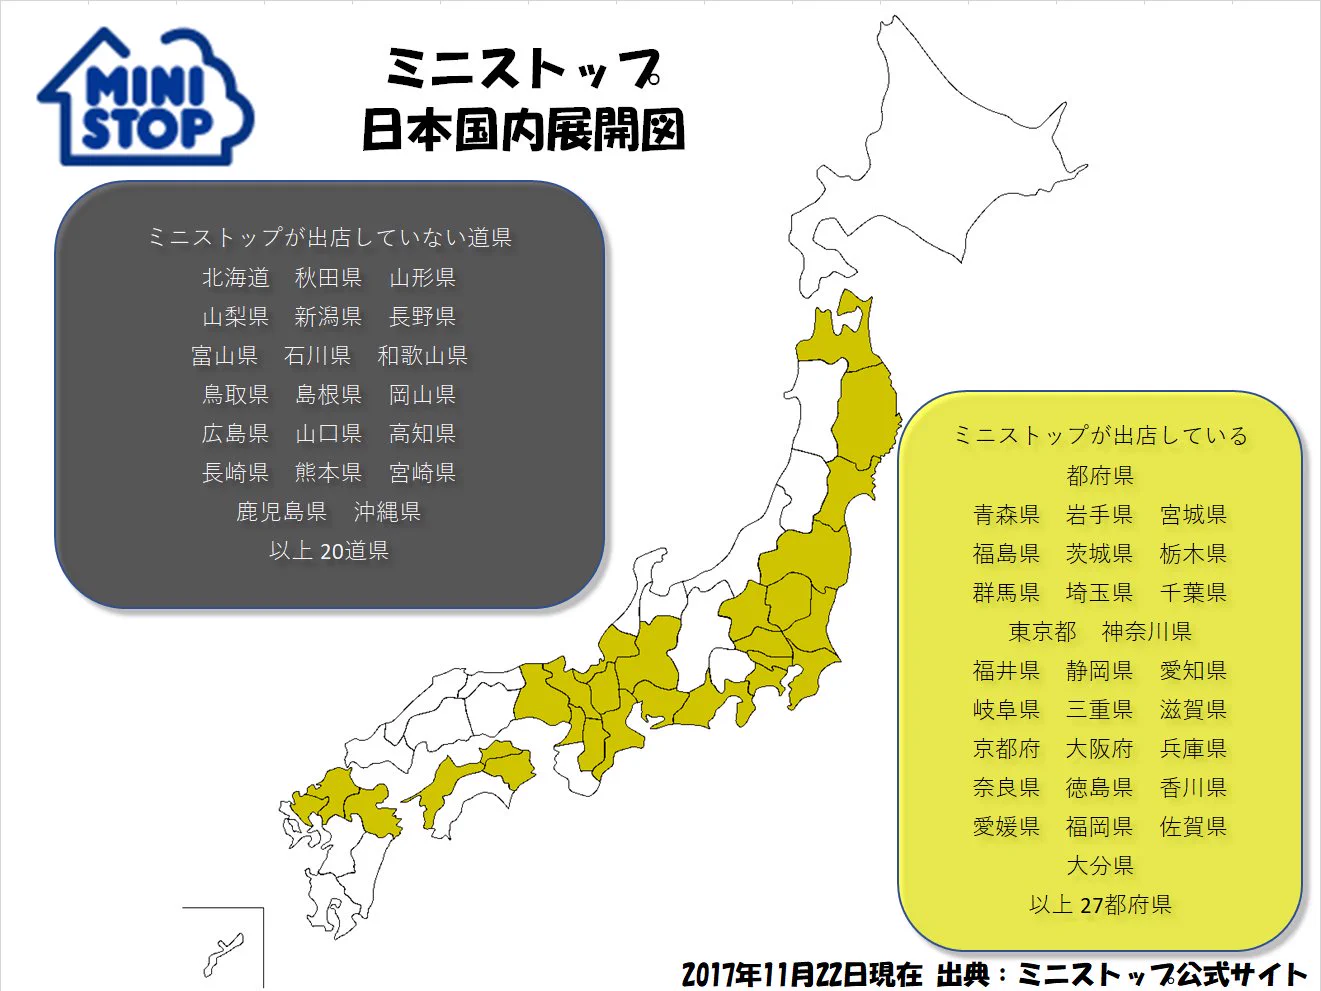
- 未進出の現実:全国47都道府県中、ミニストップが出店しているのは約27都府県にとどまり、約20県にのぼる広大な「コンビニ空白地帯」が存在する。
- 出店しない構造理由:「店内加工ファストフード」を支える専用チルド物流網のコスト高と、特定地域へ集中出店する「ドミナント戦略」を徹底しているため。
- 今後の展望:無謀な未進出エリアへの全国拡大ではなく、既存地域の採算性向上や無人決済小型店「ミニストップポケット」のオフィス展開を優先する方針を維持。
【2026年最新】ミニストップのない県一覧|実は全国の「約半数」に店舗が存在しない現実
全国展開しているイメージを持たれがちなミニストップですが、公式発表資料や最新の店舗検索データを確認すると、その配置には明確な「偏り」が存在します。大手3大チェーンが全国制覇を成し遂げた現在においても、ミニストップの出店地域は27都府県前後に留まっており、実に全国の約4割、20県近くが「店舗数ゼロ」の未進出・撤退エリアとなっています。
具体的にどの都道府県にミニストップが存在しないのか、2026年時点の地域別状況を整理すると以下の通りです。
- 北海道エリア:北海道(完全未進出)
- 東北エリア:秋田県、山形県(撤退・未進出)※青森、岩手、宮城、福島には展開
- 甲信越・北陸エリア:新潟県(撤退済み)、富山県、石川県、長野県(山梨・福井には展開)
- 中国エリア:鳥取県、島根県、岡山県、広島県、山口県(中国地方は全滅状態)
- 四国エリア:高知県(香川、愛媛、徳島に展開するが高知は未出店)
- 九州・沖縄エリア:長崎県、熊本県、宮崎県、鹿児島県、沖縄県(福岡、佐賀、大分に限定展開)
特に顕著なのが「北海道・甲信越北陸の一部・中国地方全域・南九州・沖縄」における圧倒的な空白地帯です。中国地方にいたっては5県すべてで店舗がゼロとなっており、西日本を移動するドライバーや転勤族が「中国地方に入った途端、看板をまったく見かけなくなる」と驚くケースが後を絶ちません。
【比較データ】大手コンビニ4社の都道府県カバー率と店舗ネットワークの格差
コンビニ業界各社はどのような陣形を敷いているのか。客観的な数値データで比較すると、ミニストップが他社とまったく異なる出店戦略を採用している事実が鮮明に浮かび上がります。
| チェーン名 | 国内店舗数(概数) | 展開都道府県数 | 編集部の見解・物流特徴 |
|---|---|---|---|
| セブン-イレブン | 約21,500店 | 47都道府県(100%) | 自社専用工場と高密度ドミナントにより、沖縄から北海道まで完全網羅。 |
| ファミリーマート | 約16,300店 | 47都道府県(100%) | サークルKサンクス統合などを経て全国均一に近い配送ネットワークを確立。 |
| ローソン | 約14,600店 | 47都道府県(100%) | 全都道府県へ早期に出店完了。地方インフラとしての機能を重視。 |
| ミニストップ | 約1,850店 | 27都府県(約57%) | 店舗数は最大手の10分の1以下。全国制覇を追わず特定地域に集中配備。 |
データを見れば一目瞭然な通り、ミニストップの国内店舗数は約1,850店規模であり、セブン-イレブンの10分の1未満です。この総店舗数で仮に47都道府県すべてに均等進出してしまうと、1県あたりわずか39店舗しか配置できません。小規模な分散出店は配送コストを急騰させ、フランチャイズ本部・加盟店双方の収益を壊滅させるリスクを孕んでいます。
なぜ出店しないのか?イオングループの物流網の壁と「ドミナント戦略」の正体
読者の多くが抱く最大の疑問は、「国内流通最大手であるイオングループの巨大なインフラがありながら、なぜミニストップは全国展開しないのか?」という点です。流通経済の構造取材を進めると、そこには3つの決定的な理由が存在することが判明しました。
1. 「コンビニ専用物流」と「総合スーパー物流」の根本的な違い
イオンは全国各地に巨大な物流センターを保有しています。しかし、スーパーマーケット向けの物流は「大型トラックによるパレット単位の大量一括輸送」が主軸です。一方、コンビニエンスストアは「多頻度小口配送」と呼ばれ、おにぎり・弁当・飲料などを1日数回に分けて小型トラックで配送しなければなりません。
さらにミニストップの場合、代名詞であるソフトクリームの原料ミックスや、店内で揚げるフライドポテトなどを安全に管理するための「厳密な温度管理が求められる専用コールドチェーン(低温物流網)」が不可欠です。総合スーパー用の大型物流拠点が存在する地域であっても、ミニストップ用の配送網を別個に整備するには膨大な追加投資が必要となり、採算ラインを著しく引き上げてしまうのです。
2. 局所集中で生き残る「ドミナント戦略」の徹底
コンビニ経営の鉄則は、一定地域に集中的に出店する「ドミナント戦略」です。店舗網を密集させることで、配送トラックの走行距離と配送時間を最小化し、地域内でのテレビCMや広告販促の効果を最大化できます。
ミニストップは経営資源を関東・東海・近畿といった需要密度の高い大都市圏とその周辺に絞り込んでいます。飛び地のように新エリアへ1〜2店舗だけ進出することは、配送トラックを数時間走らせて1店舗だけに商品を届けるような事態を招き、物流コストだけで大赤字を垂れ流す結果になります。
3. 店内調理システム「コンボストア」の初期投資ハードル
ミニストップの店舗形態は、コンビニとファストフード店を合体させた「コンボストア」です。店内には業務用のフライヤーやソフトクリームフリーザー、厨房設備、イートインスペースが常設されています。
この設備仕様は、一般的なコンビニよりも出店にかかる初期投資額や電気代・メンテナンス費用が高額になることを意味します。人口密度の低い地方都市や競合がひしめくエリアに安易に進出しても、高額な設備投資を回収できるだけの客数と日販(1日あたりの店舗売上高)を維持することが困難なのです。
北海道にミニストップが絶対にない理由と過去の「撤退劇」に見る経営判断
未進出地域の中でも特によく話題に上るのが「北海道」です。北海道にはイオングループの強力な地域子会社「イオン北海道」が存在し、地域経済を牽引しています。それにもかかわらず、ミニストップは北海道に1店舗も存在しません。
その背景には、北海道特有の過酷な物流事情と、最強の地域コンビニ「セイコーマート」の存在があります。道内の隅々まで張り巡らされたセイコーマートの原料調達・工場・配送ネットワークに後発で割って入ることは、極めて高い投資リスクを伴います。加えて広大な北海道では冬季の配送コストが跳ね上がるため、ミニストップが独自にチルド物流センターを建設して採算を合わせることは現実的ではありません。
また、「最初から作らなかった」ケースだけでなく、「進出したものの維持できずに完全撤退した」という苦渋の歴史も存在します。象徴的なのが新潟県です。
かつて新潟県内にもミニストップは複数出店していましたが、ドミナントを形成できるほどの店舗密度を確保できず、物流センターからの配送効率が悪化。既存の大手コンビニチェーンや地元チェーンとの激しいシェア争いに巻き込まれ、採算割れを理由に県内全店舗を一斉撤退させる決断を下しました。この撤退劇の教訓が、現在の「採算の合わない地域には無理に進出しない」という厳格な規律へとつながっています。
【実態検証】「ソフトクリーム難民」の嘆きと現場目線で見えたリアル
ネット上やSNS、Q&Aサイトでは、ミニストップ空白地帯に住む人々からのリアルな嘆きが日常的に投稿されています。
「テレビで新作パフェの特集を見るたびに悲しくなる」「出張で東京や名古屋に行ったとき、真っ先に駅前のミニストップに駆け込む」といった、いわゆる『ミニストップ難民』『ソフトクリーム難民』の声は枚挙に暇がありません。特に人気商品である「特濃ソフトクリーム」や「ハロハロ」「Xフライドポテト」は、他チェーンでは代替が効かない唯一無二の商品設計となっているため、手に入らないフラストレーションがより強まる傾向にあります。
近年ではこの需要を取り込むため、以下のような代替アプローチが地方で定着しつつあります。
- イオン系スーパーでの冷凍スイーツ販売:一部のイオン、マックスバリュ、イオンスタイル等の冷凍食品コーナーで、ミニストップ監修のソフトクリームやフローズンデザートが取り扱われる事例が増加。
- 公式オンラインショップの活用:冷凍の「Xフライドポテト」やチキン類、業務用アイスクリームをネット通販で購入し、自宅のノンフライヤー等で調理して楽しむコアファンの定着。
現地に店舗がなくともブランド価値が毀損されないのは、圧倒的な商品開発力があるからこそと言えますが、現場の生活者にとっては「日常使いできない憧れのブランド」というアンバサダー的な距離感が生まれています。
一般に知られていない盲点とネットの誤解|全国展開の計画はあるのか?
インターネット上では定期的に「イオングループの支援で、ミニストップが近々全都道府県に出店するのではないか」という期待混じりの噂が浮上します。しかし、業界取材から見えてくる最新の経営方針は、そうしたファンの願望とは対照的です。
現在のミニストップが最優先で推し進めているのは、地方への無謀なロードサイド出店ではなく、「既存店舗の収益性改善」と「職域小型店(ミニストップポケット)の展開」です。
オフィスビルや工場、病院内などに設置される無人決済店舗「ミニストップポケット」は、既存の配送ルートを活用しながら低コストで出店できるため急速に台数を伸ばしています。しかし、これは既存の展開エリア内の施設が中心であり、物流網が存在しない地方都市へ突如として路面店を出店するための布石ではありません。
【プロの結論】出店を待つべきか・割り切るべきかの判断基準
流通業界の投資対効果の原則を踏まえると、読者が居住地ごとに持つべき現実的な視点は以下の通りです。
- 現在「未出店」の県に住んでいる場合:今後数年以内に従来の大型ロードサイド店舗が新規進出する可能性は極めて低いと見るのが合理的です。出店を期待して待つよりも、イオングループ店舗での監修商品購入や公式ECサイトの取り寄せを活用するのが賢明な選択となります。
- 出店境界エリア(隣県に店舗がある地域)に住んでいる場合:県境を越えたドミナントの拡張線上に位置する自治体であれば、中長期的にサテライト出店される余地は残されています。
【ミニストップ ない 県】に関するよくある質問(FAQ)
Q1:なぜ鳥取や島根、広島などの中国地方には1店舗もないのですか?
A1:中国地方にはミニストップ専用のチルド物流センターがなく、関西や九州北部の既存拠点から商品を配送するには距離が離れすぎており、採算が合わないためです。また、セブン-イレブンやローソンが強固な地盤を築いており、後発で進出してドミナントを形成するリスクが高すぎると判断されています。
Q2:かつて店舗があったのに撤退してしまった県はどこですか?
A2:代表的な例として新潟県があります。かつて複数店舗を展開していましたが、配送効率の悪化や競合との競争により採算が取れなくなり、県内全店から撤退しました。同様に一部の東北や北陸の県でも過去に出店・撤退の歴史があります。
Q3:イオンがある場所なら、敷地内にミニストップを作れば物流を共有できませんか?
A3:一見効率的に見えますが、スーパーの物流トラックとコンビニ専用の配送車では積載温度帯や荷降ろしの仕組みが異なります。また、イオンモールの館内には直営の食品売り場やイートイン、フードコートが存在するため、同一敷地内にミニストップを出店するとグループ内で顧客を取り合う「カニバリゼーション」が発生するため、出店が見送られるのが一般的です。
Q4:店舗のない地域でミニストップの味を楽しむ手段はありますか?
A4:全国のイオン、マックスバリュなどのイオングループ店舗で「ミニストップ監修」の冷凍フライドポテトやスイーツが不定期または定番で販売されています。また、公式オンラインショップや大手ECモールでも冷凍チキンやXフライドポテトが購入可能です。
まとめ:空白地帯が生まれる必然性とミニストップの独自価値
「ミニストップのない県」が全国の約半数近くに達している事実は、決して事業の後退や怠慢によるものではありません。むしろ、競合他社が巨額の資本を投じて全国網を維持する中で、「自分たちが勝てる領域に経営資源を集中投下する」という極めて合理的で堅実な経営戦略の結果です。
店内調理という差別化された強みを守り抜くには、高度な温度管理を維持できる物流インフラと、高コストを支える確実な来店客数が欠かせません。全国均一の金太郎飴のような出店を拒み、特定エリアで圧倒的なクオリティのスイーツとファストフードを提供し続けることこそが、ミニストップのブランド価値を支えています。
空白地帯に住む読者にとっては歯がゆい状況が続きますが、旅先で見かけた際の特別な高揚感や、EC・グループスーパーでの限定展開を楽しむことこそが、現在のミニストップとの最もスマートな付き合い方と言えるでしょう。 (出典: ミニストップ ない 県(Yahoo!ニュース))
関連フォトギャラリー
ミニストップ ない 県

ミニストップ ない 県
