
物価高と為替の乱高下が常態化する2026年、資産防衛の有力な選択肢として「純金積立をコツコツ始める」個人投資家が目に見えて増えています。国内の店頭小売価格が歴史的な水準へ到達するなか、新NISAの普及とともに「株だけでなく、有事の金も持っておくべきではないか」という防衛意識が急速に高まりました。
しかしその一方で、SNSや投資コミュニティを覗くと「純金積立はやめとけ」「手数料で大損する」という辛辣な警告が飛び交っています。はたして噂の真相はどこにあるのか。大手貴金属ディーラーの動向、ネット証券の最新スペック、そして長年積み立てを続けるベテラン勢の生々しいリアルをもとに、初心者が踏むべきではない地雷と賢い資産形成の道筋を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やめとけ」と言われる最大の原因は、買付手数料やスプレッドによる「初期コスト負け」と配当・利息が付かない点にある。
- 要点2:ネット証券(SBI・楽天など)を活用すれば手数料は劇的に抑えられ、ドルコスト平均法によって高値掴みのリスクを論理的に平準化できる。
- 要点3:純金は資産を何倍にも増やす攻めの投資ではなく、インフレや通貨価値下落から家族を守る「ポートフォリオの保険(守りの要)」と位置づけるのが正解。
なぜ今「純金積立をコツコツ」始める人が急増しているのか?2026年の金相場動向と背景
かつては富裕層やシニア世代の嗜みと見なされていた金投資ですが、2026年現在、20代〜40代の現役世代が毎月数千円から数万円単位で淡々と買い付ける姿が定着しています。背景にあるのは、単なるブームではなく構造的な経済環境の変化です。
最大の要因は、世界的な地政学リスクの長期化と中央銀行による積極的な金買い増しに伴う金相場最高値推移の継続です。主要通貨である米ドルの信認揺らぎや世界的な債務拡大を背景に、各国の中央銀行が準備資産としてのゴールド保有比率を引き上げる動きが続いています。これに加えて日本国内では、円の購買力低下が国民的な不安材料となっており、現物資産による金投資インフレヘッジを真剣に検討する層が一気に広がりました。
都内の大手貴金属店で取材に応じた40代の会社員男性は、こう胸の内を明かします。「現金を銀行に寝かせておくだけでは、物価上昇によって実質的な残高が目減りしていく恐怖がある。かといって新NISAでオルカンやS&P500だけに全振りするのも、株式市場が暴落したときのショックが怖い。資産の5〜10%だけでも、何千年ものあいだ価値を失わなかった純金に換えておきたいと考えました」。この「現金の目減りへの危機感」と「株式一本足打法への不安」こそが、毎月コツコツ積み立てるスタイルを後押ししている原動力です。
「純金積立はやめとけ」と言われる3つの真相|ネットの警告を検証する
ネット検索で「純金積立」と打ち込むと、サジェストの上位に並ぶのが純金積立やめとけ理由という物騒なキーワードです。火のない所に煙は立たないと言われますが、この批判には具体的かつ客観的な根拠が存在します。感情論に惑わされないよう、3つのネガティブ要因を冷静に分解してみましょう。
第一の理由は、「株式や投資信託に比べて手数料が高い」という冷徹な計算上の問題です。新NISAで買えるインデックスファンドの多くは購入時手数料がゼロ(ノーロード)、信託報酬も年0.05〜0.1%程度にまで引き下げられています。一方、伝統的な貴金属業者で純金積立を行うと、月々の買付金額に対して2〜3%前後の手数料が差し引かれるケースが珍しくありません。投資を始めた瞬間に2〜3%のマイナスからスタートするため、短期的な利益を狙う人にとっては「手数料負け」が確実視される仕組みになっているのです。
第二に、「インカムゲイン(配当金・分配金・利息)が一切発生しない」点です。株式は保有していれば企業が生み出した利益から配当金が支払われ、債券は利息を生みます。アインシュタインが「人類最大の数学的発見」と呼んだ複利効果(利益が利益を生むサイクル)が、純金積立には構造上働きません。価格そのものが上昇しなければ利益が出ないという性質は、資産形成の効率という観点で批判の的になりやすいポイントです。
第三に、「買付時と売却時の価格差(スプレッド)」の存在です。金には常に購入価格(Ask)と売却価格(Bid)の乖離があり、買った瞬間に売却するとスプレッド分だけ確実に損をします。「知恵袋」やレビューサイトで見られる「数年間積み立てたのに手数料とスプレッドでほとんど増えていなかった」という嘆きは、このコスト構造を理解せずに始めてしまった投資家のリアルな悲鳴と言えます。
主要サービスの手数料比較|田中貴金属・SBI証券・楽天証券の決定的な違い
純金積立で失敗しないための鍵は、どこで口座を開設し、何を目的とするかによって業者を厳格に使い分けることにあります。純金積立おすすめの代表格である「田中貴金属工業」と、ネット証券の2大巨頭である「SBI証券」「楽天証券」のスペックを徹底比較しました。
| 項目 | 田中貴金属工業 | SBI証券 | 楽天証券 |
|---|---|---|---|
| 買付手数料(税込) | 月額積立額に応じ1.5〜2.5%程度 | 約定代金の1.65%(業界最安水準) | 約定代金の1.65% |
| 年会費・保管料 | 年会費1,100円(ネット会員は条件付き優遇有)/保管料無料 | 完全無料 | 完全無料 |
| 最低積立額 | 月々3,000円〜 | 月々1,000円〜(1円単位) | 月々1,000円〜(1円単位) |
| 金現物引き出し | 容易(バー、金貨、ジュエリー等へ転換可能) | 条件付きで可能(100g単位〜等、要手数料) | 条件付きで可能(現物転換対応あり) |
| 特徴・向いている人 | 老舗の安心感・ブランド力を重視。将来的に現物を手元に置きたい人 | コストを最優先。株式や投信と一括管理したい人 | 楽天経済圏のユーザー。ポイント還元や使いやすさを重視する人 |
純金積立手数料比較の結論として、手数料負担を極小化したいのであれば、SBI証券純金積立または楽天証券金積立を選択するのが定石です。両社ともに買付手数料は約定代金の1.65%(税込)に抑えられており、口座管理料や年会費はかかりません。
一方で、田中貴金属純金積立に代表される地金商の強みは、手元に実物を手に入れる金現物引き出しの柔軟性と圧倒的なブランド信用力にあります。ネット証券でも現物転換に対応する動きが進んでいますが、引き出し単位が大きかったり配送手数料がかさんだりする制約があります。「いつか金の延べ棒として自宅の金庫に納めたい」「子供や孫にゴールドのインゴットとして直接手渡したい」という明確な願望があるなら、地金商のサービスを選ぶ合理性があります。
純金積立ドルコスト平均法とシミュレーション|高値掴みを防ぐ数学的アプローチ
「相場が史上最高値圏にある今、買い始めるのは危険ではないか?」という疑問は、金積立を検討するすべての初心者が直面するハードルです。この不安を解消する唯一の合理的手段が、純金積立ドルコスト平均法の活用です。
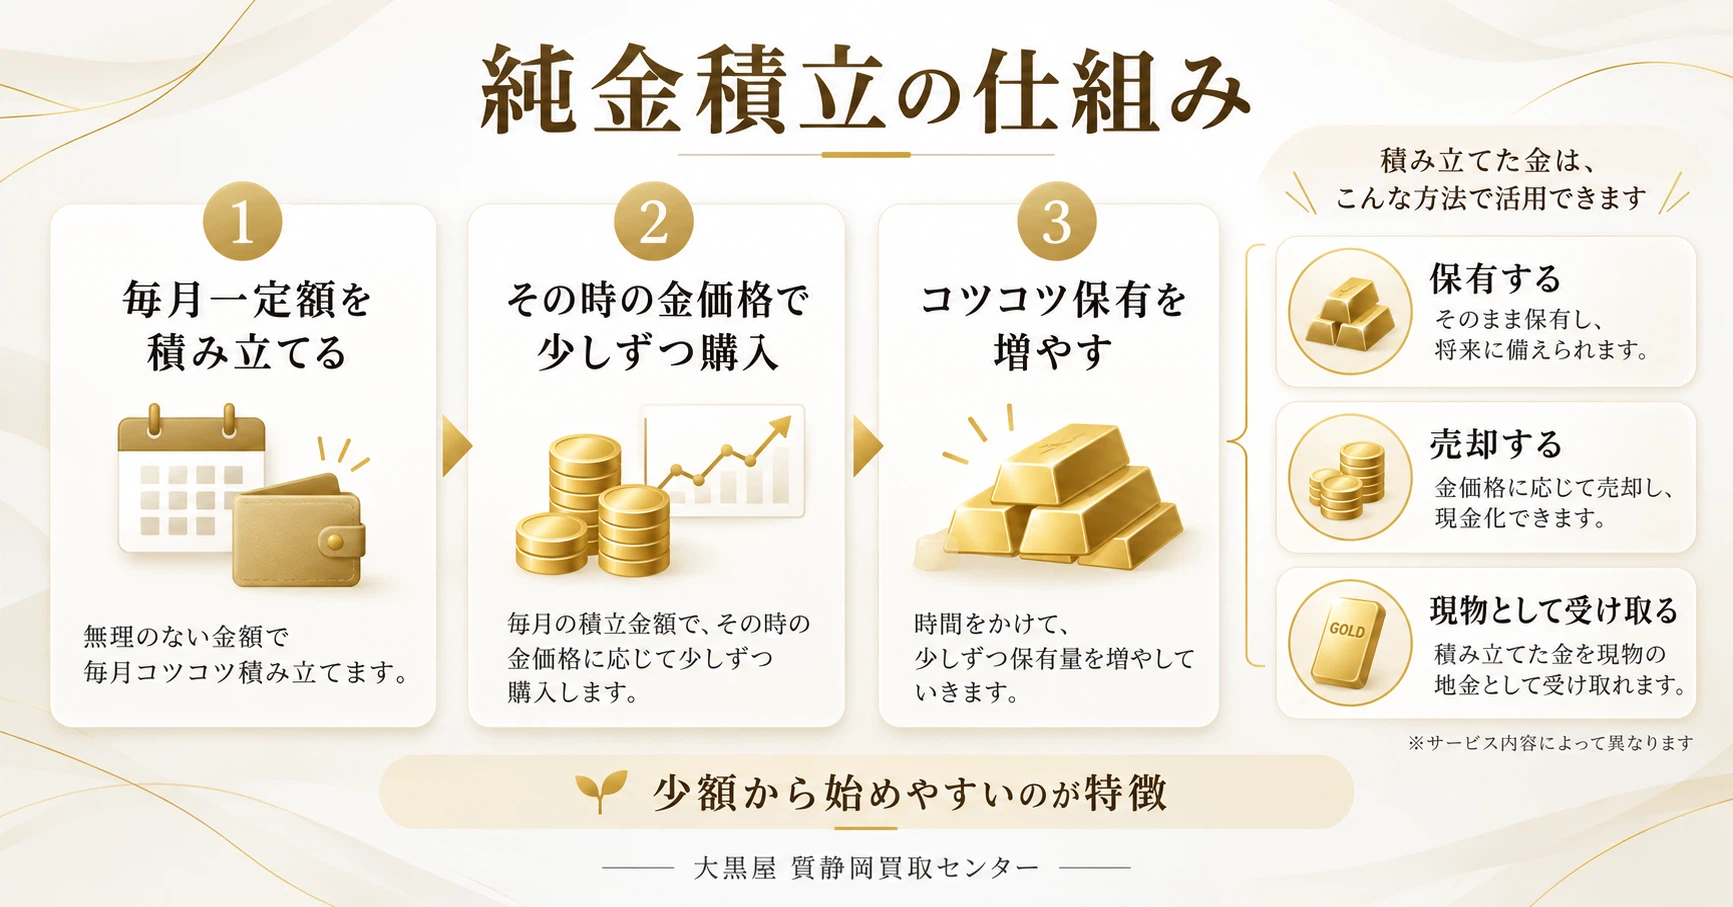
純金積立の多くは「月間購入プラン」を採用しています。例えば毎月3万円の積立を設定した場合、営業日(月20日程度)に均等分割され、毎日約1,500円ずつ自動的に金を買い付けます。価格が急騰した日には少なく買い、相場が急落した日には多くのグラム数を買い付けるため、購入単価は自然と平均化されます。市場の天井や底を完璧に予測することはプロのディーラーでも不可能です。「相場を読まないこと」をルール化できる点こそ、積立の最大の強みです。
ここで、具体的な純金積立シミュレーションを考えてみましょう。
| 毎月の積立額 | 積立期間 | 元本合計 | 想定シナリオ(年利換算+3%想定) |
|---|---|---|---|
| 10,000円 | 10年 | 120万円 | 約139.7万円(約+20万円) |
| 30,000円 | 10年 | 360万円 | 約419.2万円(約+59万円) |
| 30,000円 | 20年 | 720万円 | 約985.0万円(約+265万円) |
仮に年平均3%程度のインフレと相関して金価格が推移したと仮定すると、20年間で積み立てた元本720万円は1,000万円近くまで育ちます。これは株式のような爆発的リターン(年利7〜10%超)には及びませんが、現金でそのまま預金口座に放置していた場合の「実質的な購買力半減」という静かなるリスクを回避するには十分な効果を持ちます。
出口戦略の落とし穴|純金積立の税金と確定申告のリアル
積立をコツコツ続ける過程で見落とされがちなのが、売却時における税金の取り扱いです。株式の特定口座(源泉徴収あり)に慣れ親しんだ投資家ほど、金の税制に直面して戸惑う傾向があります。正しい純金積立税金確定申告のルールを把握しておかなければ、思わぬ追徴課税や資金計画の狂いを招きかねません。
個人が純金積立で保有した金を売却して得た利益は、税法上原則として「譲渡所得」に分類されます(営利目的で継続的に売買を繰り返しているとみなされた場合は雑所得や事業所得になる例外があります)。譲渡所得には、以下のような特有の優遇枠と計算ルールが設けられています。
- 年間50万円の特別控除:その年の金売却益および他の譲渡益を合算した金額から、最大50万円が控除されます。つまり、年間の売却益が50万円以下であれば原則として所得税はかかりません。
- 短期保有(保有期間5年以内):売却益から特別控除50万円を引いた金額の「全額」が課税対象となります。
- 長期保有(保有期間5年超):売却益から特別控除50万円を引いた金額の「2分の1」だけが課税対象となります。
この税制が意味するのは極めて明確です。金は短期で売買すると税負担が重く、「5年以上じっくりコツコツ保有してから売る」ことで税制上の大きな恩恵を受けられる設計になっています。出口戦略を描く際は、一度に全量を売却して多額の税金を払うのではなく、年間利益が50万円の控除枠に収まるよう数年間に分けて少しずつ売却していくのが、賢明な個人投資家の鉄則です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の美辞麗句だけでなく、実際に純金積立を5年以上継続している投資家たちのコミュニティを調査すると、数字だけでは測れない「生々しい手応え」が浮かび上がってきます。
SNSや個人ブログの長期運用記録を検証すると、継続者の約8割が「精神的な安定感」を最大のメリットとして挙げています。「世界情勢が緊迫し、米国株や仮想通貨が1日で数パーセント乱高下して胃が痛む夜でも、金の保有分がクッションになって動揺せずに済む」「デジタルな数字だけでなく、いざとなれば現物に換えられるという事実そのものが心の防壁になる」という意見が目立ちます。
一方で、挫折した人の手記に共通しているのは「最初の1〜2年で値動きの遅さに飽きて解約してしまった」というパターンです。レバレッジを効かせたFXや暗号資産、ハイテク株の急騰劇に目を奪われ、「毎月数千円積み立てても、お小遣い程度にしかならない」と焦って解約し、買付手数料とスプレッド分をまるまる損して撤退していくケースが後を絶ちません。現場のデータが物語るのは、純金積立とは投資というよりも「実物資産を裏付けにした貯蓄」であるという事実です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産運用における行動経済学的な観点から見ると、人間は「資産が増える喜び」よりも「持っている資産を失う痛み」を2倍以上強く感じる生き物です(プロスペクト理論)。純金積立は、この人間の本質的な損失回避バイアスに対して、極めて優れた精神安定剤として機能します。しかし、すべての人に無条件で推奨できる万能薬ではありません。
純金積立メリットデメリットを踏まえ、編集部が導き出した明確な適性基準は以下の通りです。
純金積立をおすすめできる人
- 総資産の5〜15%程度を守りとして配分したい人:ポートフォリオの主軸(株式や投資信託)がすでにあり、守りのバッファを作りたい人には最適な選択肢です。
- 10年以上の超長期で放置できる人:日々の価格変動に一喜一憂せず、老後資金や子供の将来のための「絶対的な備蓄」として割り切れる人。
- 有事や金融危機に対する保険を持っておきたい人:銀行破綻やハイパーインフレ、国家的な信用危機といったテールリスクに対して、実物資産の安心感を手に入れたい人。
純金積立に慎重になるべき人(おすすめできない人)
- 余剰資金が少なく、まずは資産を何倍にも増やしたい成長フェーズの人:20代などで投資元本が小さく、配当再投資による複利エンジンを最大化すべき時期に金を買いすぎると、資産形成のスピードを著しく阻害します。
- 数ヶ月〜数年のスパンで利益を確定させたい人:買付手数料とスプレッドの壁があるため、短期売買では勝率が極めて低くなります。
- 完全な非課税運用を新NISA枠内だけで完結させたい人:現状、純金の現物積立そのものは新NISAの対象外です(金ETFであれば成長投資枠で購入可能)。NISA枠を使い切っていない段階で無理に現物積立を始める必要はありません。
【純金 積立 コツコツ】に関するよくある質問(FAQ)
Q1:月々いくらから始めるのが理想ですか?
A1:大手ネット証券であれば月々1,000円から手軽に設定可能です。一般的なポートフォリオ理論では、金や貴金属の保有比率は全資産の5%〜最大でも15%程度が適正とされています。毎月の投資可能額が5万円であれば、投資信託に4万5,000円、純金積立に5,000円といった「無理のない割合」からスタートするのが最も安全です。
Q2:金相場が過去最高値圏にある今から始めても高値掴みになりませんか?
A2:一括で多額の金を購入する場合は高値掴みのリスクがつきまといますが、ドルコスト平均法を用いた「毎月の定額積立」であればそのリスクを大幅に緩和できます。将来的に金価格が下落した局面ではより多くの量を買い集めることができるため、10年〜20年のスパンで見れば購入単価は自然に平準化されます。
Q3:万が一、契約している証券会社や地金商が倒産したら預けた金はどうなりますか?
A3:主要な地金商や証券会社の純金積立は、顧客の資産と自社の資産を明確に分けて保管する「分別保管(または消費寄託における信託保全)」が導入されています。万が一業者が経営破綻した場合でも、積み立てた金は法的に保全され、原則として返還される仕組みが整っています。ただし、契約形態(特定寄託か消費寄託か)によって保全の仕組みが異なるため、約款の事前確認は必須です。
Q4:純金積立と「金ETF(上場投資信託)」は何が違うのですか?
A4:手数料の安さと新NISAの活用を最優先するなら、証券取引所で売買できる金ETF(例:SPDRゴールド・シェアなど)に軍配が上がります。金ETFは信託報酬が年0.4%前後と低コストで、NISAの成長投資枠も利用できます。一方、純金積立の独自の強みは「将来的にゴールドバーや金貨として手元に引き出せる権利」がある点です。「実物を手にする安心感」を求めるなら純金積立、「画面上の資産運用・コスト最優先」なら金ETFという住み分けが明快です。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、純金積立をコツコツ始める行為は、一攫千金を狙うギャンブルではありません。激変する国際情勢とインフレの波から、汗水たらして築いた家族の資産を守り抜くための「もっとも堅牢なシェルターづくり」です。
「やめとけ」というネットの言葉に過剰に怯える必要はありませんが、手数料の高さや利息が付かないという構造的欠陥を無視して突っ込むのもまた危険です。まずはSBI証券や楽天証券などの低コストなネット口座を活用し、余剰資金の数パーセントを目安に淡々と自動積立を走らせる。相場の一喜一憂を完全に無視し、10年後の未来へ向けた「無言の保険」として寄り添わせることこそが、金投資で決して後悔しないための唯一の最適解です。 (出典: 純金 積立 コツコツ(Yahoo!ニュース))
関連フォトギャラリー
純金 積立 コツコツ
純金 積立 コツコツ
